Thị trường bất động sản bước vào giai đoạn phân hóa, lợi thế nghiêng về các chủ đầu tư lớn
Lãi suất vay mua nhà duy trì ở mức 14-16%, trong khi nguồn cung tăng mạnh khiến nhu cầu và giao dịch suy yếu, trở thành vấn đề lớn với các chủ đầu tư trong nửa cuối năm 2026.
Theo VIS Rating, thị trường bất động sản nhà ở trong nửa cuối năm 2026 có thể đối mặt với nhiều sức ép khi lãi suất vay mua nhà duy trì ở mức cao, trong khi nguồn cung mới tăng mạnh. Nhu cầu suy yếu, khả năng tiếp cận vốn của chủ đầu tư hạn chế và đòn bẩy tài chính gia tăng được dự báo sẽ khiến hồ sơ tín nhiệm của ngành suy giảm, đặc biệt tại các doanh nghiệp quy mô nhỏ hoặc có dự án gặp vướng mắc pháp lý.
Chính sách tiếp tục hỗ trợ nhà ở vừa túi tiền, nhà ở cho thuê
VIS Rating nhận định, các chính sách hỗ trợ nhà ở được triển khai mạnh trong 6 tháng đầu năm 2026 đang tập trung vào việc cải thiện khả năng tiếp cận nhà ở, thúc đẩy phân khúc nhà ở có giá phù hợp và phát triển nhà ở cho thuê, đồng thời tìm giải pháp kiểm soát chi phí đầu vào cho chủ đầu tư.
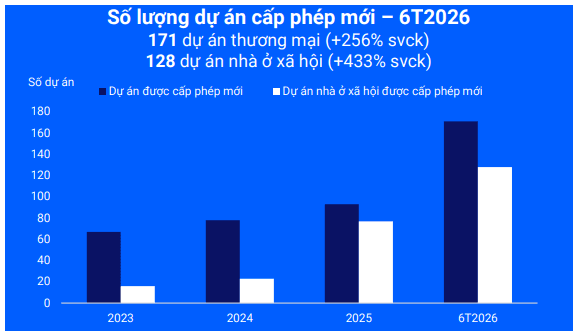
Trong đó, phân khúc nhà ở xã hội (NOXH) tiếp tục được thúc đẩy thông qua cơ chế “luồng xanh”. Số lượng dự án NOXH được cấp phép mới trong 6 tháng đầu năm 2026 tăng 433% so với cùng kỳ năm trước, cao hơn đáng kể mức tăng 235% của năm 2025.
Chính sách nhà ở cũng có sự chuyển dịch theo hướng khuyến khích phát triển nhà ở cho thuê với mức giá phù hợp và tăng sự tham gia của khu vực tư nhân. Một số giải pháp được triển khai gồm ưu đãi đối với dự án nhà ở cho thuê, miễn tiền sử dụng đất, hỗ trợ hạ tầng và bố trí quỹ đất dành cho nhà ở cho thuê trong quy hoạch đô thị.
Chính phủ đang nghiên cứu các giải pháp nhằm giảm chi phí đầu vào cho chủ đầu tư, trong đó có việc rà soát cơ chế xác định tiền sử dụng đất và tiếp tục đơn giản hóa thủ tục phê duyệt dự án nhằm rút ngắn thời gian triển khai.
Tuy nhiên, theo VIS Rating, những yếu tố hỗ trợ từ chính sách chưa thể bù đắp hoàn toàn sức ép từ mặt bằng lãi suất và nguồn cung gia tăng. Trong 6 tháng đầu năm 2026, nguồn cung căn hộ mới tại Hà Nội và TP. HCM tăng 33% so với cùng kỳ, sau khi đã tăng 48% trong năm 2025. Nguồn cung tăng mạnh chủ yếu đến từ các đại dự án tại khu vực vệ tinh của Hà Nội, Đà Nẵng và TP. HCM.
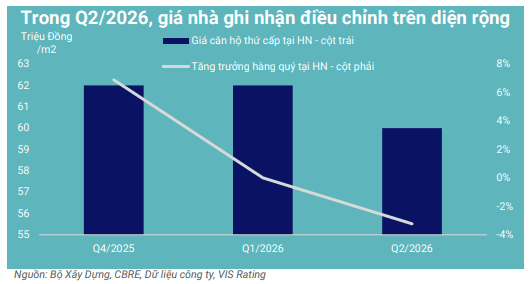
Trong khi đó, chi phí vay mua nhà cao đã tác động đáng kể đến tâm lý và khả năng hấp thụ của thị trường. Tỷ lệ hấp thụ nguồn cung mở bán mới tại Hà Nội và TP. HCM giảm xuống 73% trong quý II/2026, từ mức 95% trong năm 2025. Thị trường thứ cấp cũng trở nên trầm lắng khi số lượng giao dịch nhà ở trên toàn quốc giảm 36% so với cùng kỳ, trong bối cảnh lãi suất vay mua nhà bình quân tăng lên khoảng 14-16% trong năm 2026.
Ở chiều tích cực, kết quả kinh doanh của các chủ đầu tư niêm yết trong 6 tháng đầu năm 2026 vẫn ghi nhận sự cải thiện đáng kể nhờ hoạt động bàn giao các dự án được mở bán trong giai đoạn 2024-2025. Doanh thu và lợi nhuận trước lãi vay, thuế và khấu hao (EBITDA) lần lượt tăng 89% và 100% so với cùng kỳ, lên mức cao nhất kể từ năm 2022.
Tuy nhiên, sự cải thiện về lợi nhuận chưa đi kèm với dòng tiền và cơ cấu vốn lành mạnh hơn. Tỷ lệ Nợ vay/Vốn chủ sở hữu tăng lên 74% trong 6 tháng đầu năm 2026, so với mức trung bình 54% giai đoạn 2022-2025. VIS Rating cho biết mức tăng này chủ yếu đến từ VHM và Khang Điền nhằm tài trợ cho hoạt động phát triển dự án đang gia tăng.
Đáng chú ý, ngoại trừ VHM, dòng tiền từ hoạt động kinh doanh của phần lớn các chủ đầu tư niêm yết tiếp tục ở trạng thái âm trong 6 tháng đầu năm. Theo VIS Rating, áp lực này có thể gia tăng từ nửa cuối năm 2026 khi nhu cầu nhà ở suy yếu, kéo theo doanh số bán hàng giảm và làm chậm dòng tiền thu từ khách hàng.
Từ những diễn biến trên, VIS Rating nhận định hồ sơ tín nhiệm của ngành bất động sản có khả năng suy yếu trong nửa cuối năm 2026. Nhóm chịu rủi ro cao hơn là các doanh nghiệp quy mô nhỏ, những chủ đầu tư hoạt động chủ yếu tại thị trường thứ cấp hoặc có dự án bị đình trệ do vướng mắc pháp lý. Trong khi đó, các chủ đầu tư quy mô lớn được đánh giá có dư địa tái cấp vốn tốt hơn nhờ kế hoạch bàn giao dự án khả thi và mối quan hệ lâu năm với các ngân hàng.